Cấu trúc và nguyên tắc vận hành của Hệ thống ứng dụng quản lý thuế quốc gia
Trang chủ / Kiến thức pháp luật / Kiến thức chung / Cấu trúc và nguyên tắc vận hành của Hệ thống ứng dụng quản lý thuế quốc gia
Cấu trúc và nguyên tắc vận hành của Hệ thống ứng dụng quản lý thuế quốc gia
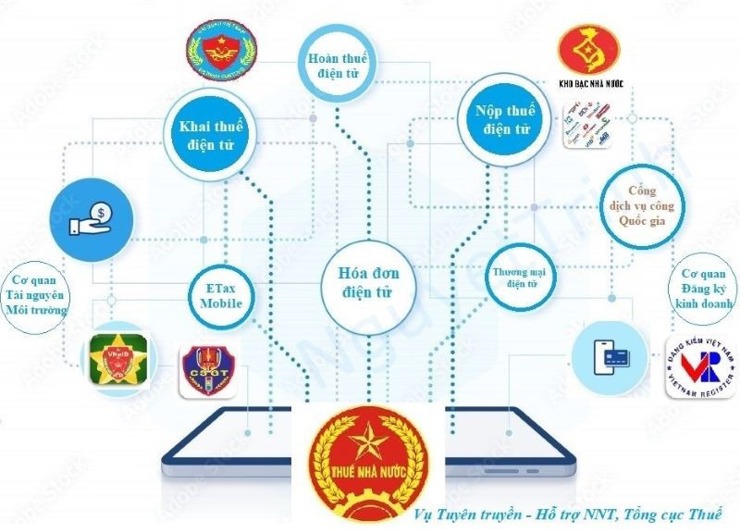
Trong bối cảnh chuyển đổi số toàn diện ngành tài chính, Hệ thống ứng dụng quản lý thuế đóng vai trò là "xương sống" công nghệ, đảm bảo tính chính xác và thống nhất trong việc xử lý dữ liệu thuế trên phạm vi toàn quốc. Cơ cấu tổ chức và quy trình vận hành của hệ thống này được quy định chi tiết tại Thông tư 111/2021/TT-BTC ban hành ngày 14 tháng 12 năm 2021.
Căn cứ khoản 5 Điều 3 Thông tư 111/2021/TT-BTC, Hệ thống ứng dụng quản lý thuế không đơn thuần là một phần mềm đơn lẻ, mà là một hệ sinh thái các ứng dụng công nghệ thông tin do Tổng cục Thuế xây dựng và triển khai. Mục tiêu cốt lõi của hệ thống là thực hiện các hoạt động nghiệp vụ quản lý thuế, từ khâu đăng ký, kê khai đến thanh tra, kiểm tra và cưỡng chế nợ.
Hệ thống này đóng vai trò trung tâm trong việc lưu trữ tập trung và xử lý thông tin của tất cả các sắc thuế và khoản thu ngân sách do cơ quan thuế quản lý.
Kiến trúc tổng thể: Sự kết hợp giữa TMS và các ứng dụng vệ tinh
Theo quy định tại khoản 1 Điều 10 Thông tư 111/2021/TT-BTC, cấu trúc của hệ thống được chia thành hai mảng lớn hoạt động song song và bổ trợ lẫn nhau:
1. Hệ thống ứng dụng quản lý thuế tích hợp (Hệ thống TMS): Đây là lõi trung tâm của hệ thống.
2. Các ứng dụng quản lý thuế ngoài hệ thống TMS: Các ứng dụng vệ tinh phục vụ các nhiệm vụ đặc thù.
Toàn bộ hệ thống được tổ chức thành các nhóm phân hệ chức năng chuyên biệt để xử lý quy trình nghiệp vụ do Tổng cục trưởng Tổng cục Thuế ban hành. Cụ thể bao gồm:
1. Nhóm các Phân hệ nghiệp vụ quản lý thuế
Đây là các công cụ tác nghiệp trực tiếp của cán bộ thuế và hệ thống tự động, được thiết lập trên cả TMS và các ứng dụng vệ tinh. Các phân hệ này bao gồm:
• Đăng ký thuế (ĐKT).
• Quản lý hồ sơ thuế (QHS).
• Xử lý Tờ khai thuế (XLTK).
• Xử lý Quyết định (XLQĐ).
• Xử lý Hoàn thuế (XLHT).
• Xử lý Miễn giảm thuế (XLMG).
• Quản lý nợ thuế (QLN).
• Thanh tra kiểm tra (TTR).
• Quản lý trước bạ, nhà đất (TB-NĐ).
Nhiệm vụ của các phân hệ này là xử lý các giao dịch phát sinh và truyền dữ liệu kết quả tự động về trung tâm tích hợp. Dữ liệu tại đây phải đảm bảo khả năng truy xuất ngược để xác định nguồn gốc thông tin đầu vào.
2. Phân hệ quản lý nghĩa vụ người nộp thuế (Trung tâm dữ liệu nghĩa vụ)
Được quy định tại khoản 6 Điều 3, đây là phân hệ đặc biệt quan trọng thuộc hệ thống TMS. Nó đóng vai trò như một "sổ cái" tổng hợp, có chức năng tích hợp dữ liệu từ tất cả các phân hệ nghiệp vụ nêu trên.
Chức năng chính của phân hệ này là ghi chép, phản ánh và xác định "bức tranh tài chính" của từng người nộp thuế, bao gồm:
• Số tiền thuế phải thu.
• Số tiền đã thực thu.
• Số tiền còn nợ (còn phải thu).
• Số tiền phải hoàn, đã hoàn hoặc còn phải hoàn.
• Các khoản miễn, giảm, khoanh nợ hoặc xóa nợ.
Cơ chế dòng chảy dữ liệu kế toán
Mọi thông tin về nghĩa vụ thuế sau khi được xử lý tại các phân hệ nghiệp vụ sẽ được truyền tự động về Phân hệ quản lý nghĩa vụ người nộp thuế. Tại đây, hệ thống sẽ chuẩn hóa dữ liệu theo quy định tại khoản 2 Điều 12 Thông tư 111/2021/TT-BTC để đảm bảo tính đầy đủ, chính xác và kịp thời.
Từ Phân hệ quản lý nghĩa vụ người nộp thuế, dữ liệu tiếp tục được truyền tự động sang Phân hệ kế toán thuế. Quy trình khép kín này giúp cơ quan thuế kiểm soát chặt chẽ nguồn thu, giảm thiểu sai sót do thao tác thủ công và minh bạch hóa nghĩa vụ tài chính của người nộp thuế.
Tin tức gần đây


